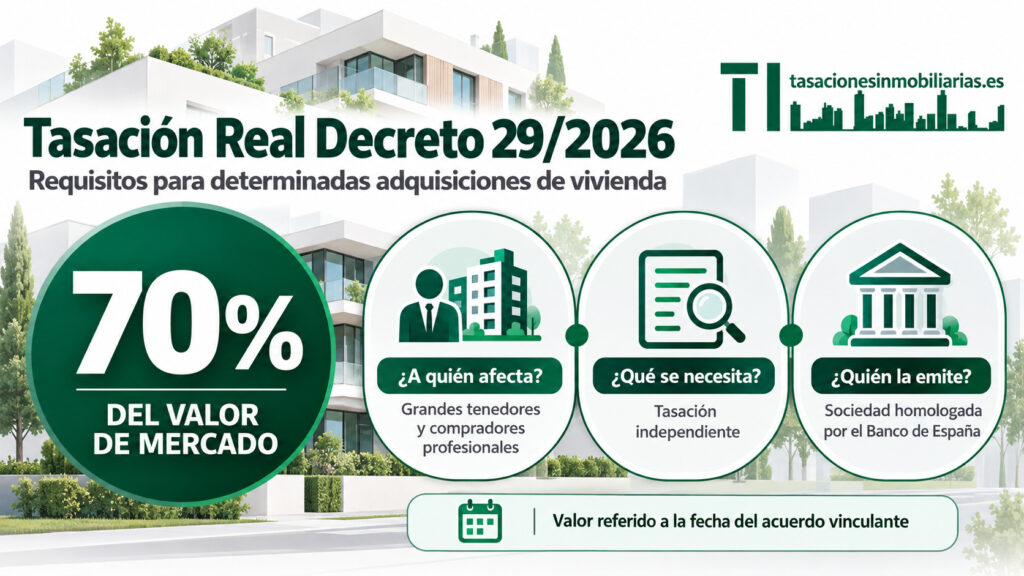
La tasación conforme al Real Decreto 29/2026 permite acreditar el valor de mercado de una vivienda en determinadas adquisiciones realizadas por grandes tenedores, compradores profesionales de inmuebles y entidades dedicadas a adquirir carteras de préstamos hipotecarios impagados.
La norma establece que, cuando resulte aplicable, la contraprestación de la operación no podrá ser inferior al 70 % del valor de mercado de la vivienda. Ese valor debe determinarse mediante una tasación independiente, referida a la fecha del acuerdo vinculante y emitida por una sociedad de tasación homologada e inscrita en el Banco de España.
El Real Decreto-ley 29/2026 se publicó en el BOE el 7 de octubre de 2026 y entró en vigor, con carácter general, el 8 de octubre de 2026. La limitación se mantiene prevista hasta el 31 de diciembre de 2030.
Aunque algunos usuarios buscan “tasación Real Decreto 29/2026”, la denominación oficial de la norma es Real Decreto-ley 29/2026, de 6 de octubre.
¿Qué es la tasación del Real Decreto 29/2026?
La tasación del Real Decreto 29/2026 es un informe destinado a establecer el valor de mercado de una vivienda cuando la adquisición puede quedar sometida al límite previsto en el artículo 1 de la norma.
No se trata simplemente de una estimación inmobiliaria ni de una valoración online. El informe debe cumplir varios requisitos:
- Estar emitido por una sociedad de tasación homologada.
- Proceder de una entidad inscrita en el Banco de España.
- Ser independiente de las partes de la operación.
- Determinar el valor de mercado de la vivienda.
- Referir el valor a la fecha del acuerdo vinculante.
- Ser aportado por la parte compradora.
Por tanto, antes de contratar el servicio es necesario identificar correctamente la finalidad del informe. Puede ampliar esta información en nuestra guía sobre las diferentes finalidades de una tasación inmobiliaria.
¿Qué establece el límite del 70 %?
El Real Decreto-ley 29/2026 limita determinadas adquisiciones de viviendas cuando la contraprestación total de la operación resulta inferior al 70 % de su valor de mercado.
La fórmula básica es:
Valor de mercado × 70 % = límite mínimo de contraprestación
Por ejemplo, si la sociedad de tasación determina que una vivienda presenta un valor de mercado de 250.000 euros:
250.000 € × 0,70 = 175.000 €
Cuando la operación esté sujeta a la norma, la contraprestación total efectiva no podrá ser inferior a 175.000 euros, salvo que concurra alguna de las excepciones legalmente previstas.
La propia norma dispone que el valor debe determinarse mediante una sociedad de tasación homologada e independiente. www.boe.es
¿A quién afecta el Real Decreto-ley 29/2026?
El límite no se aplica a todas las compraventas de viviendas ni a cualquier comprador que consiga negociar un precio inferior al valor habitual del mercado.
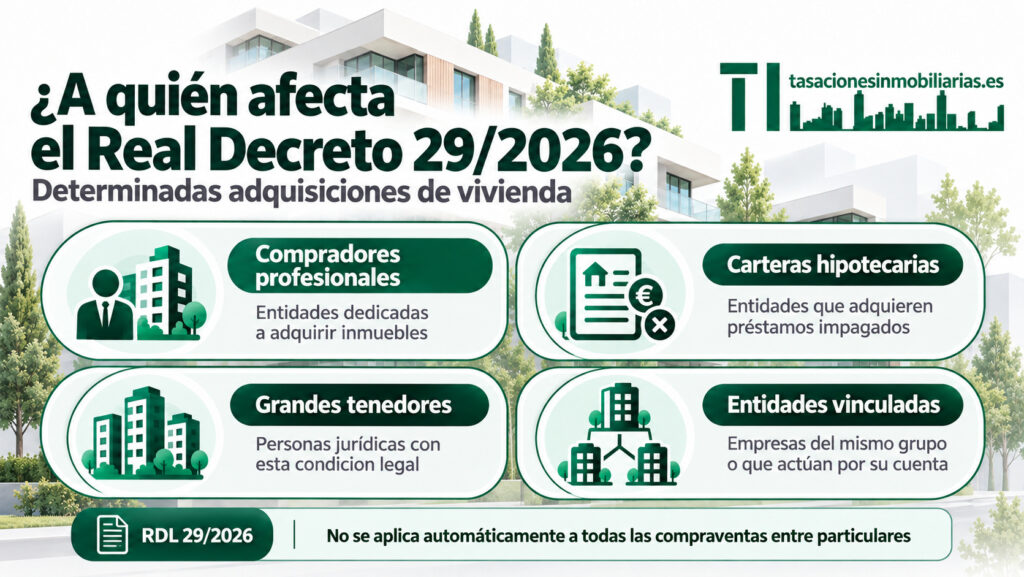
La medida afecta principalmente a:
- Entidades dedicadas a adquirir inmuebles a precios claramente inferiores a su valor de mercado.
- Entidades que compran carteras de préstamos hipotecarios impagados.
- Personas jurídicas que tengan la consideración legal de grandes tenedores.
- Sociedades o entidades pertenecientes al mismo grupo que un gran tenedor.
- Personas o entidades que actúen por cuenta de los compradores anteriores.
La norma contempla tanto adquisiciones onerosas como determinadas adquisiciones a título gratuito.
Una compraventa ordinaria realizada por una persona física para adquirir su vivienda no queda incluida automáticamente. Para determinar si una operación está afectada deberá estudiarse la condición del comprador, la estructura de la operación y el destino previsto para el inmueble.
¿Qué inmuebles pueden requerir esta tasación?
La regulación se centra en las viviendas. Puede afectar, entre otros, a los siguientes tipos de inmuebles residenciales:
- Pisos.
- Apartamentos.
- Áticos.
- Viviendas unifamiliares.
- Chalets independientes.
- Chalets pareados o adosados.
- Casas de pueblo.
- Viviendas integradas en edificios residenciales.
- Determinados edificios terminados destinados a uso residencial.
El tipo de inmueble influirá en el procedimiento, la documentación y el precio de la valoración.
Si la operación afecta a un inmueble residencial individual, puede consultar las características del servicio de tasación de vivienda. Para inmuebles concretos también dispone de información sobre tasación de pisos y tasación de chalets.
Requisitos de la tasación para el Real Decreto 29/2026
Para que el informe responda a la finalidad prevista por la norma deberá reunir los siguientes elementos.
Emisión por una sociedad homologada
La valoración debe ser emitida por una sociedad de tasación homologada e inscrita en el Banco de España.
No debe confundirse la sociedad emisora con el técnico que realiza la visita. El técnico recopila la información, inspecciona el inmueble y desarrolla el análisis de valoración, mientras que la sociedad homologada revisa y emite formalmente el informe.
Puede conocer las diferencias en nuestra página sobre sociedades de tasación homologadas por el Banco de España.
Independencia respecto de las partes
La sociedad de tasación debe actuar de forma independiente respecto del comprador y del vendedor.
El valor no puede ser fijado unilateralmente por una de las partes ni depender del resultado económico que se pretenda obtener. La tasación debe apoyarse en criterios técnicos, datos de mercado y comprobaciones documentales.
Valor referido a la fecha del acuerdo vinculante
La valoración debe determinar el valor de mercado en la fecha del acuerdo vinculante.
Este requisito es especialmente relevante cuando transcurre un periodo prolongado entre:
- La negociación inicial.
- La presentación de una oferta.
- La firma de arras.
- La formalización de un contrato privado.
- La escritura pública de compraventa.
Una tasación anterior puede no resultar adecuada si su fecha de valoración no coincide con la requerida por la operación.
Informe aportado por el comprador
La norma establece que el informe debe ser aportado por la parte compradora.
Esto hace recomendable encargar la tasación con suficiente antelación para evitar que la falta del documento retrase la firma o genere dudas sobre el cumplimiento del límite.
¿Qué significa contraprestación total efectiva?
El límite del 70 % no se calcula necesariamente utilizando solo el precio consignado como importe principal de la compraventa.
La contraprestación total efectiva comprende:
- Las cantidades pagadas al vendedor.
- Los importes que el comprador se comprometa a pagar.
- Las deudas asumidas.
- Las prestaciones accesorias.
- Las ventajas patrimoniales vinculadas a la adquisición.
- Las cantidades satisfechas directa o indirectamente por personas relacionadas con el comprador.
Por ejemplo, si una vivienda se transmite por 160.000 euros y el adquirente asume una deuda de 20.000 euros vinculada a la operación, la contraprestación efectiva podría alcanzar los 180.000 euros.
La norma pretende que se examine el contenido económico completo de la adquisición y no únicamente la cantidad que aparece destacada como precio. www.boe.es
Diferencias entre valor de mercado, valor catastral y precio de compra
Para aplicar correctamente el Real Decreto 29/2026 es importante no confundir diferentes conceptos.
| Concepto | Qué representa | ¿Sirve por sí solo para aplicar el límite? |
|---|---|---|
| Valor de mercado | Precio estimado al que podría transmitirse el inmueble en condiciones normales | Sí, cuando se obtiene mediante la tasación exigida |
| Precio de compra | Importe pactado entre comprador y vendedor | Debe compararse con el valor de mercado |
| Valor catastral | Valor administrativo utilizado para determinadas finalidades tributarias | No |
| Valor de referencia | Valor determinado por Catastro para ciertos impuestos | No sustituye la tasación exigida |
| Precio anunciado | Cantidad solicitada en portales o publicidad inmobiliaria | No |
| Valoración online | Estimación automatizada basada en datos estadísticos | No sustituye el informe homologado |
El valor de mercado se obtiene analizando las características del inmueble, su situación documental, el entorno y las operaciones comparables disponibles.
Puede consultar cómo se desarrolla este análisis en nuestra página sobre metodología de valoración inmobiliaria.
¿Qué documentación se necesita?
Para tramitar una tasación conforme al Real Decreto 29/2026 normalmente deberá aportar:
- Dirección completa del inmueble.
- Referencia catastral.
- Nota simple registral actualizada.
- Escritura o título de propiedad.
- Información sobre la superficie.
- Planos, si están disponibles.
- Datos de garajes, trasteros y otros anexos.
- Documentación urbanística cuando resulte necesaria.
- Información sobre ocupantes o arrendamientos.
- Fecha del acuerdo vinculante.
- Identificación de la finalidad concreta de la valoración.
Si se valora una cartera inmobiliaria también será conveniente preparar un listado estructurado de los activos, incluyendo dirección, referencia catastral, finca registral, tipología, superficie y situación posesoria.
Las discrepancias entre la documentación registral, la información catastral y la realidad física pueden requerir comprobaciones adicionales.
Cómo solicitar una tasación conforme al Real Decreto 29/2026
El proceso puede organizarse en las siguientes fases:
1. Identifique el inmueble
Facilite la dirección completa, referencia catastral, tipología, superficie aproximada y cualquier anexo incluido en la operación.
2. Indique expresamente la finalidad
No solicite únicamente una “tasación de vivienda”. Indique que el informe debe utilizarse para comprobar el cumplimiento del Real Decreto-ley 29/2026.
Definir correctamente la finalidad evita contratar una valoración que posteriormente no sea adecuada.
3. Confirme la fecha de valoración
Deberá identificarse la fecha del acuerdo vinculante a la que debe referirse el valor de mercado.
4. Envíe la documentación
La revisión previa permite detectar posibles carencias, discrepancias o circunstancias que puedan condicionar el informe.
5. Solicite un presupuesto cerrado
El coste dependerá del tipo de inmueble, su superficie, ubicación, documentación, complejidad y número de activos incluidos.
Puede ampliar información en nuestra guía sobre el precio de una tasación inmobiliaria.
6. Coordine la visita
El técnico deberá inspeccionar el inmueble, comprobar sus características y tomar los datos necesarios para la valoración.
7. Revise los datos del informe
Antes de utilizarlo, compruebe que aparecen correctamente:
- El inmueble valorado.
- La finalidad.
- La fecha de valoración.
- El valor de mercado.
- La sociedad emisora.
- Las hipótesis y condicionantes.
- La documentación utilizada.
¿Cuánto tarda una tasación?
El plazo dependerá de la disponibilidad del inmueble, la documentación y la complejidad del encargo.
En una vivienda individual, el proceso puede completarse habitualmente en varios días laborables desde la visita, siempre que la documentación esté disponible y no existan incidencias.
Las carteras con numerosos activos requieren una planificación específica. En esos casos conviene acordar:
- Calendario de visitas.
- Entregas parciales.
- Formato de los informes.
- Responsable de coordinación.
- Documentación mínima por activo.
- Fecha de valoración aplicable.
- Procedimiento para inmuebles ocupados o sin acceso.
¿Cuánto cuesta la tasación del Real Decreto 29/2026?
No existe una tarifa única. El precio dependerá principalmente de:
- Número de inmuebles.
- Tipología de los activos.
- Superficie.
- Ubicación geográfica.
- Existencia de anexos.
- Complejidad registral, catastral o urbanística.
- Disponibilidad de documentación.
- Sociedad de tasación emisora.
- Necesidad de coordinación de una cartera.
- Plazo de entrega.
La valoración de un piso individual es menos compleja que la de un edificio residencial completo o una cartera distribuida entre diferentes provincias.
Para obtener un precio exacto es necesario revisar previamente los datos del encargo.
Excepciones al límite del 70 %
El Real Decreto-ley establece determinadas excepciones. Entre ellas se encuentran algunas adquisiciones:
- Realizadas por entidades del sector público destinadas a vivienda social o asequible.
- Destinadas a vivienda habitual a precio asequible o social durante el periodo exigido.
- Destinadas a residencias de personas que necesitan atención sociosanitaria.
- Realizadas para atender a determinados colectivos vulnerables.
- Relacionadas con la protección de víctimas de violencia de género.
- Incluidas en determinados supuestos vinculados a códigos de buenas prácticas.
También se preservan determinadas transmisiones elevadas a escritura pública antes de la entrada en vigor de la norma, con las condiciones previstas en su artículo 1. www.boe.es
La tasación determina el valor de mercado, pero no decide por sí misma si la operación está incluida en una excepción. Esa cuestión deberá revisarse jurídicamente atendiendo a las circunstancias concretas.
Lista de comprobación antes de encargar el informe
Antes de solicitar una tasación para el Real Decreto 29/2026, compruebe:
- Si el comprador está incluido entre los sujetos afectados.
- Si la operación recae sobre una vivienda incluida en la norma.
- Si existe alguna excepción aplicable.
- Cuál es la fecha exacta del acuerdo vinculante.
- Qué activos y anexos se incluyen en la adquisición.
- Si dispone de nota simple y referencia catastral.
- Si la tasación será emitida por una sociedad homologada.
- Si la sociedad es independiente de las partes.
- Si el informe identificará claramente su finalidad.
- Si se ha calculado correctamente la contraprestación total efectiva.
Solicite presupuesto de tasación
Si necesita una tasación para una operación sujeta al Real Decreto-ley 29/2026, deberá facilitar los datos del inmueble y la finalidad exacta del informe.
Tasacionesinmobiliarias.es gestiona tasaciones en todas las provincias de España mediante técnicos cualificados y sociedades de tasación homologadas por el Banco de España.
Para preparar el presupuesto, indique:
- Dirección o referencia catastral.
- Tipo y número de inmuebles.
- Superficie aproximada.
- Fecha prevista del acuerdo.
- Situación de ocupación.
- Plazo requerido.
- Documentación disponible.
Puede solicitar información y presupuesto sin compromiso.
Este contenido tiene carácter informativo. La aplicación del Real Decreto-ley 29/2026 y de sus excepciones debe revisarse jurídicamente para cada operación.
Preguntas frecuentes sobre la tasación del Real Decreto 29/2026
¿El Real Decreto 29/2026 se aplica a todos los compradores?
No. La limitación se dirige a determinadas entidades, grandes tenedores, compradores profesionales de inmuebles y entidades relacionadas con ellos. No se aplica automáticamente a todas las compraventas.
¿Quién debe encargar y aportar la tasación?
La norma establece que el informe debe ser aportado por la parte compradora.
¿Puede emitir el informe cualquier tasador?
No. La tasación debe ser emitida por una sociedad de tasación homologada e inscrita en el Banco de España, independiente de las partes.
¿Sirve una tasación hipotecaria anterior?
Dependerá de su fecha, finalidad, contenido y adecuación a la operación. Como el valor debe estar referido a la fecha del acuerdo vinculante, no debe darse por válido automáticamente un informe anterior.
¿Sirve el valor de referencia de Catastro?
No sustituye a la tasación independiente exigida por la norma.
¿Cómo se calcula el límite del 70 %?
Se multiplica el valor de mercado determinado en la tasación por 0,70 y se compara el resultado con la contraprestación total efectiva.
¿La tasación evita la necesidad de asesoramiento jurídico?
No. El informe acredita técnicamente el valor del inmueble, pero no sustituye el análisis jurídico sobre la aplicación de la norma o de sus excepciones.